
Cuando la factura cloud crece, saber cuánto se gasta ya no basta: los equipos necesitan entender qué servicios consumen esos recursos y qué decisiones pueden cambiar el coste. Showback y chargeback son dos formas de responder a esa necesidad, pero implican distintos grados de responsabilidad financiera. Elegir entre ellos no es una cuestión meramente contable; afecta a cómo se diseñan los productos, se prioriza el trabajo y se protege la fiabilidad.
La decisión práctica no suele ser «cobrar o no cobrar» desde el primer día. Conviene preguntarse primero si los datos permiten atribuir el gasto de manera comprensible y si los equipos tienen capacidad real para influir en él. Una distribución opaca o injusta puede generar más discusiones que ahorro. Una implantación progresiva ayuda a corregir reglas antes de convertir una estimación en una transferencia presupuestaria.
Qué significan showback y chargeback
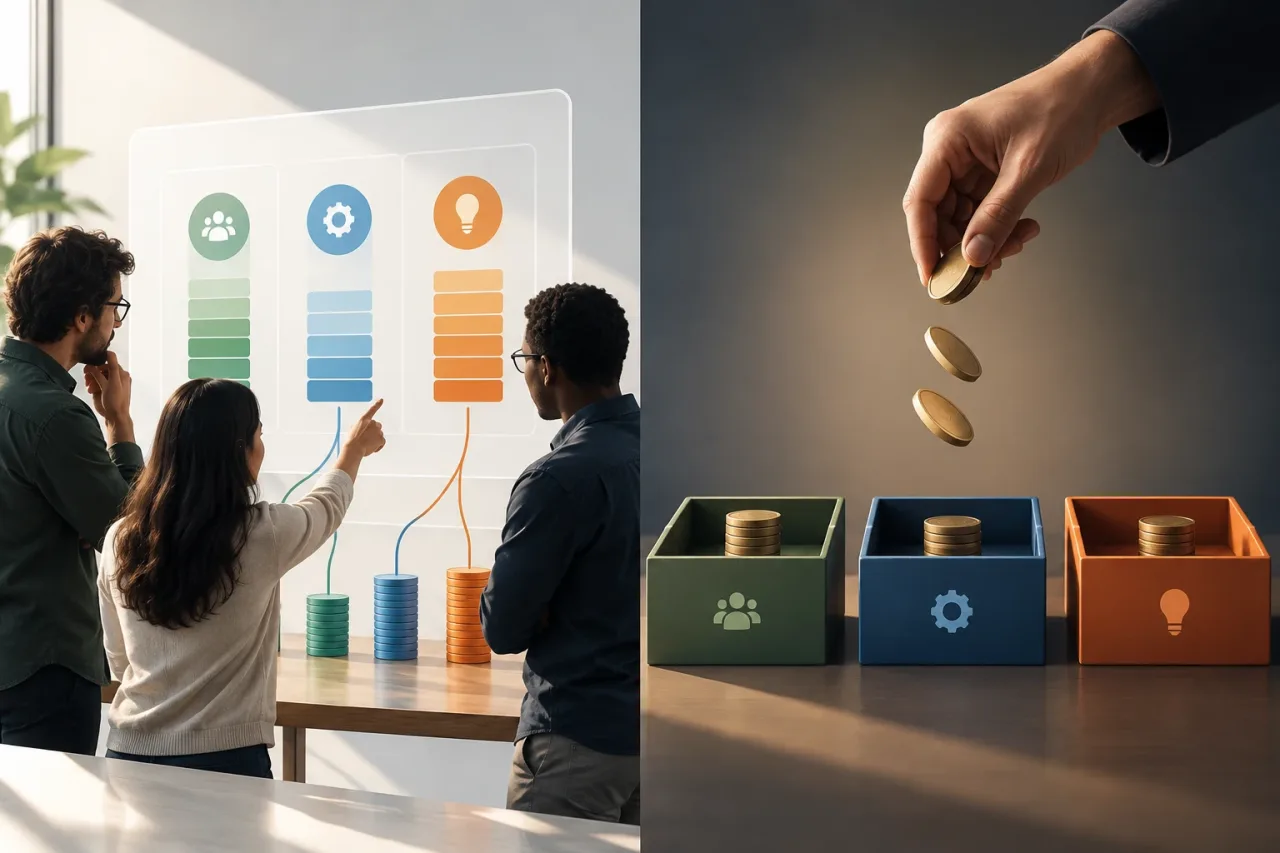
En un modelo de showback, la organización muestra a cada equipo el coste que se le atribuye, pero no necesariamente lo descuenta de su presupuesto. El objetivo principal es dar visibilidad: que producto, ingeniería y finanzas puedan relacionar consumo, decisiones técnicas y gasto. La información puede orientar mejoras sin convertirse todavía en una obligación de pago interna.
El chargeback asigna esos costes a los presupuestos de los equipos o unidades responsables. La atribución tiene consecuencias financieras: el gasto puede reducir el presupuesto disponible o incorporarse a la planificación del área. Por eso exige reglas estables, datos revisables y un proceso para resolver desacuerdos. Si el cálculo depende de supuestos que nadie entiende, el mecanismo puede ser formalmente preciso y, aun así, percibirse como injusto.
Ambos enfoques responden a preguntas distintas. Showback pregunta «¿quién consume o impulsa este gasto?»; chargeback añade «¿quién debe asumirlo en su presupuesto?». La visibilidad puede ser útil antes de que exista suficiente confianza para el reparto financiero.
Cuándo basta con mostrar el consumo
Showback suele ser un buen punto de partida si el inventario de servicios es incompleto, las etiquetas se aplican de forma irregular o hay muchos recursos compartidos. También resulta apropiado cuando los equipos aún no pueden controlar los principales factores de coste, por ejemplo porque una plataforma central decide la arquitectura, la capacidad o la política de retención.
Mostrar primero los datos permite comprobar si cada equipo reconoce los servicios que se le asignan y si entiende cómo se calcula el importe. La revisión puede revelar recursos sin propietario, entornos olvidados o diferencias entre lo que refleja la factura y lo que los equipos consideran su consumo. Esas discrepancias son señales para mejorar la atribución, no necesariamente pruebas de que un equipo esté gastando mal.
Chargeback puede tener sentido cuando los responsables conocen las reglas, pueden influir en el uso y existe un proceso para actualizar las asignaciones. No es imprescindible que cada céntimo sea atribuible a una aplicación, pero sí que las limitaciones y los criterios compartidos estén documentados. Si las decisiones financieras se toman con información incierta, conviene identificar la incertidumbre en vez de ocultarla tras una cifra exacta.
Qué costes puedes atribuir con confianza
La atribución es más sólida cuando hay una relación observable entre un recurso y un propietario. Una máquina virtual dedicada a un servicio identificado puede asignarse de forma directa. En cambio, un clúster compartido por varios productos, una red común o una plataforma operada por un equipo central requieren una regla de reparto, como uso medido, capacidad reservada o una proporción acordada.
No todas las reglas representan lo mismo. Repartir por consumo observado puede reflejar mejor el uso, pero depende de métricas consistentes. Repartir por capacidad reservada puede ser adecuado si la reserva está asociada a una decisión de equipo, aunque no equivale al uso efectivo. Asignar por partes iguales es sencillo, pero puede distorsionar la realidad si los equipos tienen tamaños o necesidades muy diferentes. La regla debe corresponder a la pregunta de gestión que se quiere responder.
Algunos costes son compartidos por naturaleza o difíciles de asociar directamente: servicios de plataforma, observabilidad, seguridad, transferencia de datos entre componentes o capacidad ociosa necesaria para mantener margen operativo. Se pueden distribuir con una política explícita, mantener en un presupuesto central o presentar como una categoría común. No conviertas una estimación compartida en un coste directo sin explicar el criterio y sus límites.
Datos mínimos para un reparto transparente
Antes de automatizar cargos, acuerda un modelo de propiedad que conecte cuentas, proyectos o recursos con equipos y productos. Las etiquetas pueden ayudar a identificar servicio, entorno, responsable y centro de coste, pero solo funcionan si se aplican de manera consistente y se revisan. También es necesario decidir qué ocurre con los recursos sin etiqueta: dejarlos en una categoría visible de «sin asignar» suele ser más honesto que repartirlos silenciosamente.
- Propietario: quién responde por el recurso o puede corregir sus datos.
- Servicio o producto: a qué unidad de trabajo sirve y cómo se relaciona con otros componentes.
- Entorno: producción, pruebas, desarrollo u otra clasificación usada por la organización.
- Regla de coste: asignación directa, medición de consumo, reparto de infraestructura compartida o presupuesto central.
- Periodo y fuente: qué factura, ventana temporal y métricas respaldan el informe.
Una tabla de costes debería permitir rastrear un importe hasta su origen y distinguir gasto observado de gasto repartido mediante una regla. Define quién corrige etiquetas, quién aprueba cambios y con qué frecuencia se revisan. Si un equipo puede discutir una asignación, debe poder ver el dato y el método que la producen.
Infraestructura compartida y entornos no productivos
Los entornos de desarrollo y pruebas pueden contribuir al gasto, pero tratarlos igual que producción no siempre ayuda a decidir. Conviene separarlos para que el informe muestre si el coste procede de cargas críticas, experimentación o recursos que podrían apagarse fuera del horario de uso. La separación aporta contexto; no significa que todo gasto no productivo sea prescindible, pues puede ser necesario para validar cambios y reducir riesgos.
En una plataforma compartida, el consumo puede cambiar con la carga de varios productos y no depender por completo de un equipo. El coste común puede mantenerse centralizado mientras se mide el uso por servicio, o repartirse mediante una regla pactada. Si se distribuye, revisa si el método carga a un equipo por una necesidad de resiliencia, una decisión de plataforma o una demanda ajena a su control. Esa distinción evita atribuir responsabilidad donde solo hay dependencia.
Riesgos de un chargeback prematuro
El primer riesgo es la falsa precisión: un cálculo con decimales puede parecer definitivo aunque dependa de estimaciones o etiquetas incompletas. El segundo es la disputa continua, que consume tiempo y debilita la confianza en los informes. El tercero es crear incentivos perjudiciales: si reducir gasto se convierte en el objetivo aislado, un equipo puede recortar pruebas, capacidad de reserva, observabilidad o redundancia y perjudicar la fiabilidad.
Para reducir estos riesgos, acompaña el coste de indicadores operativos relevantes. Antes de premiar un descenso de gasto, comprueba que no se ha conseguido trasladando carga a otro equipo, degradando el servicio o reduciendo controles necesarios. La responsabilidad debe corresponder a la capacidad de decisión: no penalices a quien no puede cambiar el recurso que genera el cargo. Si las conversaciones se centran más en impugnar reglas que en corregir consumos, revisa el modelo.
Una transición gradual y criterios de revisión
- Construye visibilidad: agrupa costes por cuenta, servicio, entorno y propietario cuando los datos lo permitan. Expón por separado lo no asignado y lo compartido.
- Valida con los equipos: revisa muestras de informes con responsables de tecnología, producto y finanzas. Registra dudas, errores y excepciones.
- Publica las reglas: explica qué se asigna directamente, qué se reparte y qué permanece centralizado. Documenta cómo se impugna y corrige una atribución.
- Ensaya el impacto: presenta importes como información de planificación antes de aplicarlos a presupuestos. Observa si cada equipo puede actuar sobre los factores que se le atribuyen.
- Aplica chargeback de forma selectiva: empieza por costes directos y comprensibles. Mantén en showback o en un presupuesto común las categorías cuya atribución siga siendo discutible.
La elección puede cambiar cuando evoluciona la arquitectura, aparecen nuevos productos o se modifica la propiedad de la plataforma. Revisa periódicamente si las etiquetas siguen siendo fiables, si las reglas reflejan decisiones controlables y si el reparto fomenta eficiencia sin comprometer el servicio.
Preguntas para escoger el modelo
- ¿Podemos identificar el propietario y el origen de la mayor parte del gasto que queremos asignar?
- ¿Los equipos entienden y aceptan las reglas para costes directos y compartidos?
- ¿Quienes recibirían un cargo pueden influir en el consumo que se les atribuye?
- ¿Tenemos una forma de corregir errores y de explicar los importes no asignados?
- ¿Evaluamos el ahorro junto con fiabilidad, rendimiento y necesidades de operación?
Si varias respuestas son negativas, empieza con showback y trata las diferencias como trabajo de mejora de datos y gobierno. Si las respuestas son afirmativas para una categoría concreta, puedes asignarla mediante chargeback sin forzar el mismo tratamiento para toda la infraestructura. El mejor modelo no es el que reparte cada coste a cualquier precio, sino el que ayuda a tomar decisiones responsables con una atribución que los equipos puedan comprender y revisar.