
Quando a fatura da cloud aumenta, já não basta saber quanto se gasta: as equipas precisam de perceber que serviços consomem esses recursos e que decisões podem alterar os custos. Showback e chargeback são duas formas de responder a essa necessidade, mas implicam diferentes níveis de responsabilidade financeira. A escolha não é meramente contabilística; afeta a forma como os produtos são concebidos, o trabalho é priorizado e a fiabilidade é protegida.
Na prática, a decisão raramente é «cobrar ou não cobrar» desde o primeiro dia. Convém começar por perguntar se os dados permitem atribuir os custos de forma compreensível e se as equipas têm capacidade real para os influenciar. Uma repartição opaca ou injusta pode gerar mais discussões do que poupanças. Uma implementação gradual permite corrigir as regras antes de transformar uma estimativa numa transferência orçamental.
O que significam showback e chargeback
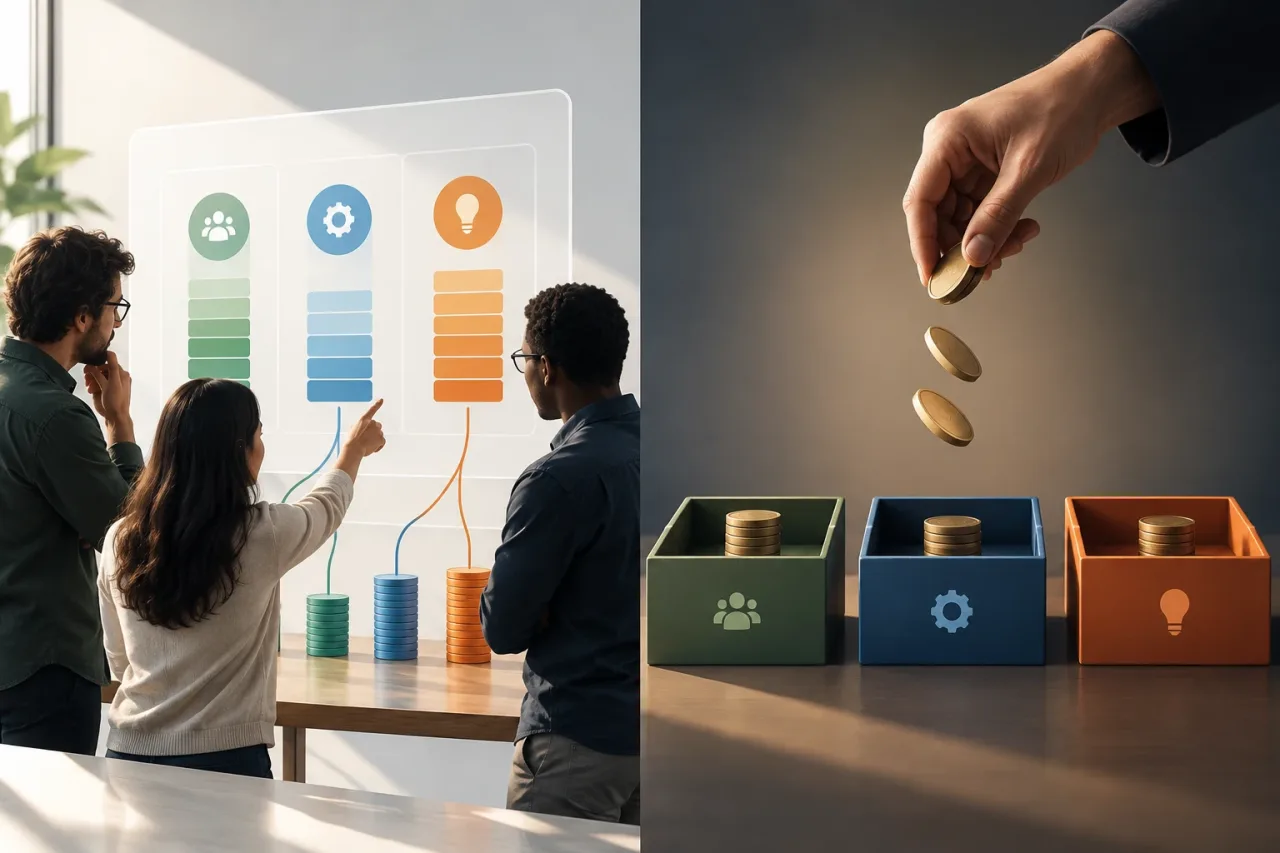
Num modelo de showback, a organização mostra a cada equipa os custos que lhe são atribuídos, mas não os deduz necessariamente do respetivo orçamento. O principal objetivo é dar visibilidade: permitir que produto, engenharia e finanças relacionem o consumo, as decisões técnicas e os custos. A informação pode orientar melhorias sem se tornar, desde logo, numa obrigação de pagamento interna.
O chargeback atribui esses custos aos orçamentos das equipas ou unidades responsáveis. A atribuição tem consequências financeiras: a despesa pode reduzir o orçamento disponível ou ser incorporada no planeamento da área. Por isso, exige regras estáveis, dados que possam ser revistos e um processo para resolver divergências. Se o cálculo depender de pressupostos que ninguém compreende, o mecanismo pode ser formalmente preciso e, ainda assim, ser considerado injusto.
As duas abordagens respondem a perguntas diferentes. Showback pergunta «quem consome ou impulsiona esta despesa?»; chargeback acrescenta «quem deve assumi-la no seu orçamento?». A visibilidade pode ser útil antes de existir confiança suficiente para uma repartição financeira.
Quando basta mostrar o consumo
O showback costuma ser um bom ponto de partida se o inventário de serviços estiver incompleto, se as etiquetas forem aplicadas de forma irregular ou se houver muitos recursos partilhados. Também é adequado quando as equipas ainda não conseguem controlar os principais fatores de custo, por exemplo, porque uma plataforma central decide a arquitetura, a capacidade ou a política de retenção.
Mostrar primeiro os dados permite verificar se cada equipa reconhece os serviços que lhe são atribuídos e compreende como o valor é calculado. A revisão pode revelar recursos sem responsável, ambientes esquecidos ou diferenças entre o que a fatura indica e o que as equipas consideram ser o seu consumo. Essas divergências são sinais de que a atribuição pode ser melhorada, não necessariamente provas de que uma equipa está a gastar mal.
O chargeback pode fazer sentido quando os responsáveis conhecem as regras, conseguem influenciar a utilização e existe um processo para atualizar as atribuições. Não é necessário que cada cêntimo seja associado a uma aplicação, mas as limitações e os critérios partilhados devem estar documentados. Se as decisões financeiras forem tomadas com base em informação incerta, é melhor identificar a incerteza do que escondê-la atrás de um valor exato.
Que custos pode atribuir com confiança
A atribuição é mais sólida quando existe uma relação observável entre um recurso e o seu responsável. Uma máquina virtual dedicada a um serviço identificado pode ser atribuída diretamente. Já um cluster partilhado por vários produtos, uma rede comum ou uma plataforma gerida por uma equipa central exigem uma regra de repartição, como o consumo medido, a capacidade reservada ou uma proporção acordada.
Nem todas as regras representam a mesma coisa. A repartição com base no consumo observado pode refletir melhor a utilização, mas depende de métricas consistentes. A repartição pela capacidade reservada pode ser adequada se a reserva estiver associada a uma decisão da equipa, embora não corresponda à utilização efetiva. Dividir por partes iguais é simples, mas pode distorcer a realidade se as equipas tiverem dimensões ou necessidades muito diferentes. A regra deve corresponder à questão de gestão que se pretende responder.
Alguns custos são, por natureza, partilhados ou difíceis de associar diretamente: serviços de plataforma, observabilidade, segurança, transferência de dados entre componentes ou capacidade ociosa necessária para manter uma margem operacional. Podem ser distribuídos segundo uma política explícita, mantidos num orçamento central ou apresentados como uma categoria comum. Não transforme uma estimativa partilhada num custo direto sem explicar o critério e as suas limitações.
Dados mínimos para uma repartição transparente
Antes de automatizar cobranças, estabeleça um modelo de propriedade que associe contas, projetos ou recursos a equipas e produtos. As etiquetas podem ajudar a identificar o serviço, o ambiente, o responsável e o centro de custos, mas só funcionam se forem aplicadas de forma consistente e revistas regularmente. Também é preciso decidir o que fazer com os recursos sem etiqueta: mantê-los numa categoria visível «por atribuir» costuma ser mais transparente do que os repartir sem o dizer.
- Responsável: quem responde pelo recurso ou pode corrigir os respetivos dados.
- Serviço ou produto: a que unidade de trabalho serve e como se relaciona com outros componentes.
- Ambiente: produção, testes, desenvolvimento ou outra classificação usada pela organização.
- Regra de custos: atribuição direta, medição do consumo, repartição da infraestrutura partilhada ou orçamento central.
- Período e fonte: que fatura, intervalo temporal e métricas sustentam o relatório.
Uma tabela de custos deve permitir rastrear cada valor até à sua origem e distinguir a despesa observada da despesa repartida segundo uma regra. Defina quem corrige etiquetas, quem aprova alterações e com que frequência são revistas. Se uma equipa puder contestar uma atribuição, deve poder consultar os dados e o método que a determinaram.
Infraestrutura partilhada e ambientes não produtivos
Os ambientes de desenvolvimento e testes podem contribuir para os custos, mas tratá-los da mesma forma que a produção nem sempre ajuda a tomar decisões. Convém separá-los para que o relatório mostre se a despesa provém de cargas críticas, de experimentação ou de recursos que poderiam ser desligados fora do horário de utilização. Esta separação dá contexto; não significa que toda a despesa não produtiva seja dispensável, pois pode ser necessária para validar alterações e reduzir riscos.
Numa plataforma partilhada, o consumo pode variar com a carga de vários produtos e não depender inteiramente de uma só equipa. Os custos comuns podem permanecer centralizados enquanto se mede a utilização por serviço, ou ser repartidos segundo uma regra acordada. Se forem distribuídos, verifique se o método responsabiliza uma equipa por uma necessidade de resiliência, uma decisão da plataforma ou uma procura que não controla. Essa distinção evita atribuir responsabilidade onde existe apenas dependência.
Riscos de um chargeback prematuro
O primeiro risco é a falsa precisão: um cálculo com casas decimais pode parecer definitivo, mesmo quando depende de estimativas ou etiquetas incompletas. O segundo são as discussões constantes, que consomem tempo e enfraquecem a confiança nos relatórios. O terceiro é a criação de incentivos prejudiciais: se reduzir os custos se tornar o único objetivo, uma equipa pode cortar nos testes, na capacidade de reserva, na observabilidade ou na redundância, prejudicando a fiabilidade.
Para reduzir estes riscos, analise os custos em conjunto com indicadores operacionais relevantes. Antes de premiar uma redução de despesa, confirme que não foi conseguida transferindo carga para outra equipa, degradando o serviço ou reduzindo controlos necessários. A responsabilidade deve corresponder à capacidade de decisão: não penalize quem não pode alterar o recurso que origina a cobrança. Se as conversas se centrarem mais em contestar regras do que em corrigir o consumo, reveja o modelo.
Uma transição gradual e critérios de revisão
- Crie visibilidade: agrupe os custos por conta, serviço, ambiente e responsável, quando os dados o permitirem. Apresente separadamente os valores por atribuir e os custos partilhados.
- Valide com as equipas: reveja amostras de relatórios com responsáveis de tecnologia, produto e finanças. Registe dúvidas, erros e exceções.
- Publique as regras: explique o que é atribuído diretamente, o que é repartido e o que permanece centralizado. Documente como contestar e corrigir uma atribuição.
- Teste o impacto: apresente os valores como informação de planeamento antes de os aplicar aos orçamentos. Verifique se cada equipa consegue agir sobre os fatores que lhe são atribuídos.
- Aplique chargeback de forma seletiva: comece pelos custos diretos e compreensíveis. Mantenha em showback ou num orçamento comum as categorias cuja atribuição continue a ser discutível.
A escolha pode mudar à medida que a arquitetura evolui, surgem novos produtos ou se altera a responsabilidade pela plataforma. Reveja periodicamente se as etiquetas continuam a ser fiáveis, se as regras refletem decisões que as equipas podem controlar e se a repartição promove a eficiência sem comprometer o serviço.
Perguntas para escolher o modelo
- Conseguimos identificar o responsável e a origem da maior parte dos custos que queremos atribuir?
- As equipas compreendem e aceitam as regras para os custos diretos e partilhados?
- Quem receberia uma cobrança consegue influenciar o consumo que lhe é atribuído?
- Temos uma forma de corrigir erros e explicar os valores por atribuir?
- Avaliamos as poupanças em conjunto com a fiabilidade, o desempenho e as necessidades operacionais?
Se várias respostas forem negativas, comece com showback e trate as divergências como trabalho de melhoria dos dados e da governação. Se as respostas forem afirmativas para uma categoria específica, pode atribuí-la através de chargeback, sem impor o mesmo tratamento a toda a infraestrutura. O melhor modelo não é o que reparte todos os custos a qualquer preço, mas aquele que ajuda a tomar decisões responsáveis com uma atribuição que as equipas conseguem compreender e rever.